

A Reforma Tributária do Consumo foi instituída pela Emenda Constitucional nº 132/2023 e regulamentada pela Lei Complementar nº 214/2025. O modelo substitui tributos federais, estaduais e municipais por uma estrutura baseada no IVA Dual. A transição ocorrerá entre 2026 e 2033, com alíquotas testes em 2026 (IBS 0,1% e CBS 0,9%), extinção do PIS e COFINS em 2027, redução gradual de ICMS e ISS entre 2029 e 2032 e extinção definitiva desses tributos em 2033.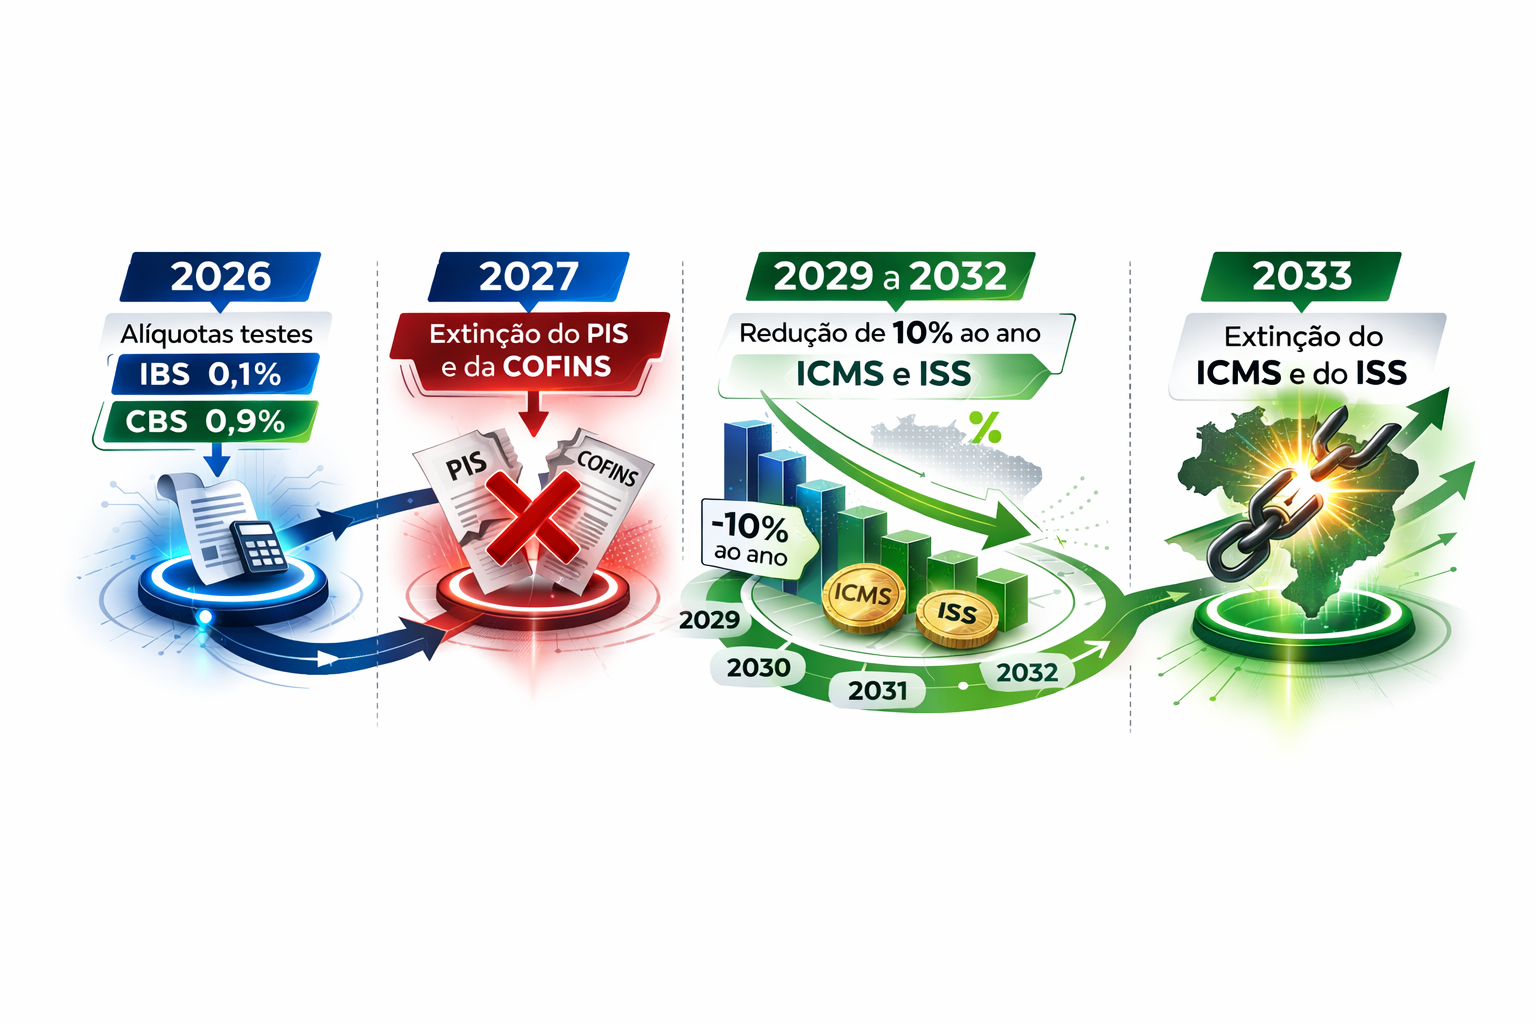
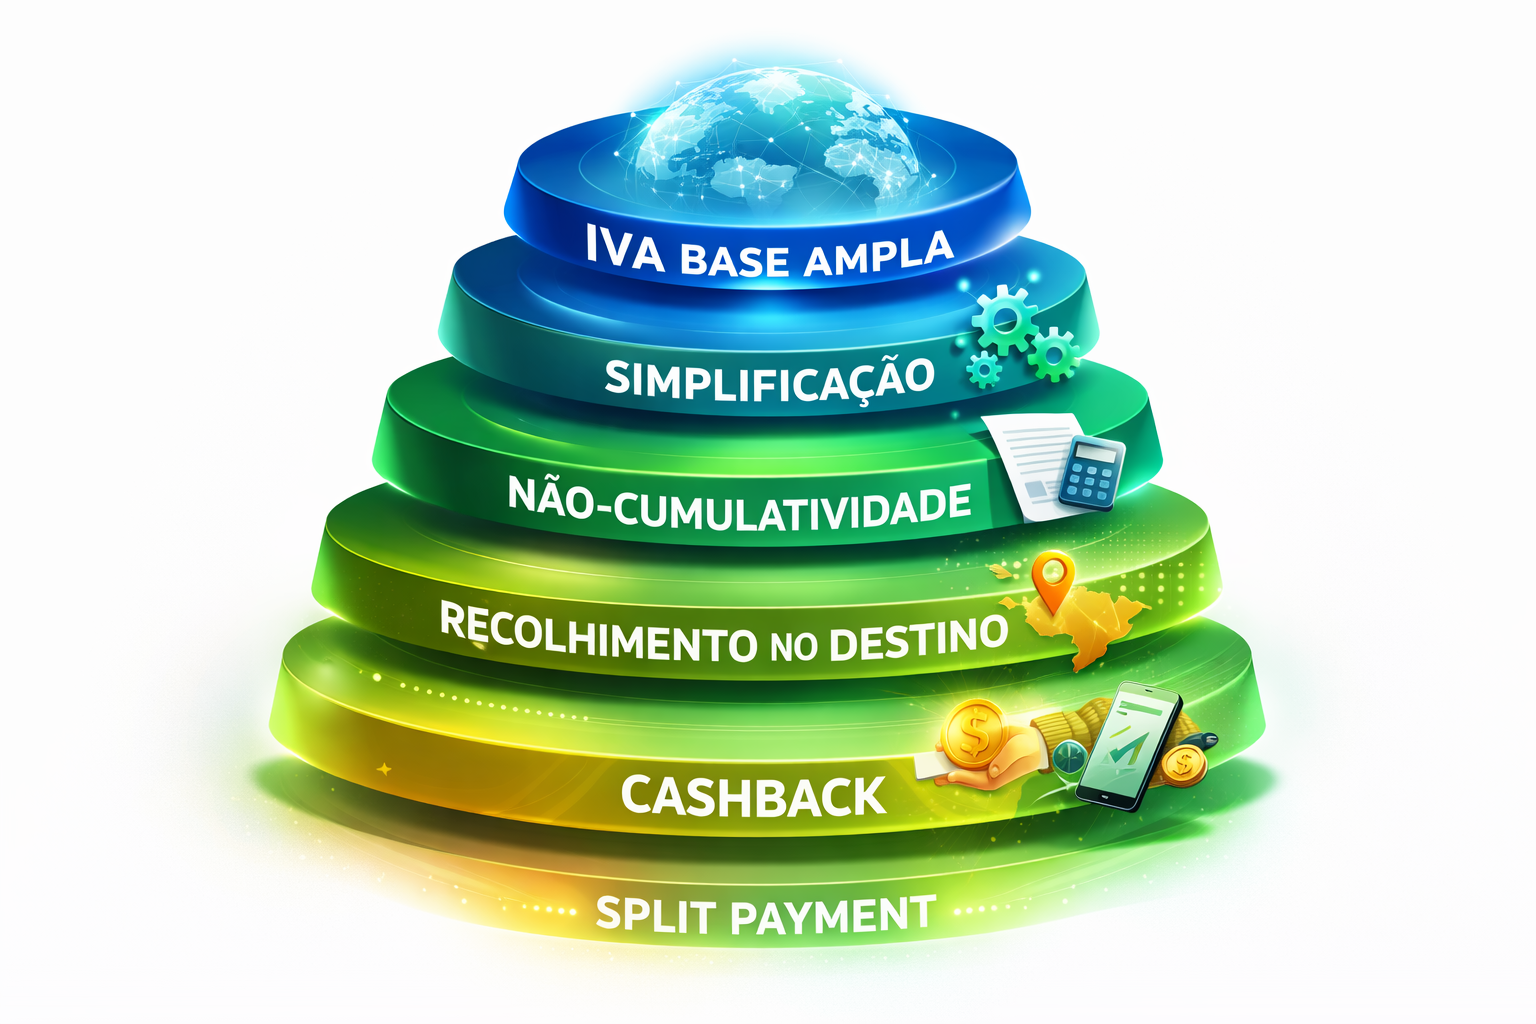
O novo sistema traz como pilares a base ampla de incidência, a não-cumulatividade, o recolhimento no destino, o cashback para população de baixa renda, o split payment e a apuração assistida. A proposta é simplificar obrigações acessórias, reduzir distorções e encerrar a guerra fiscal, além de permitir crédito dos tributos pagos na cadeia.
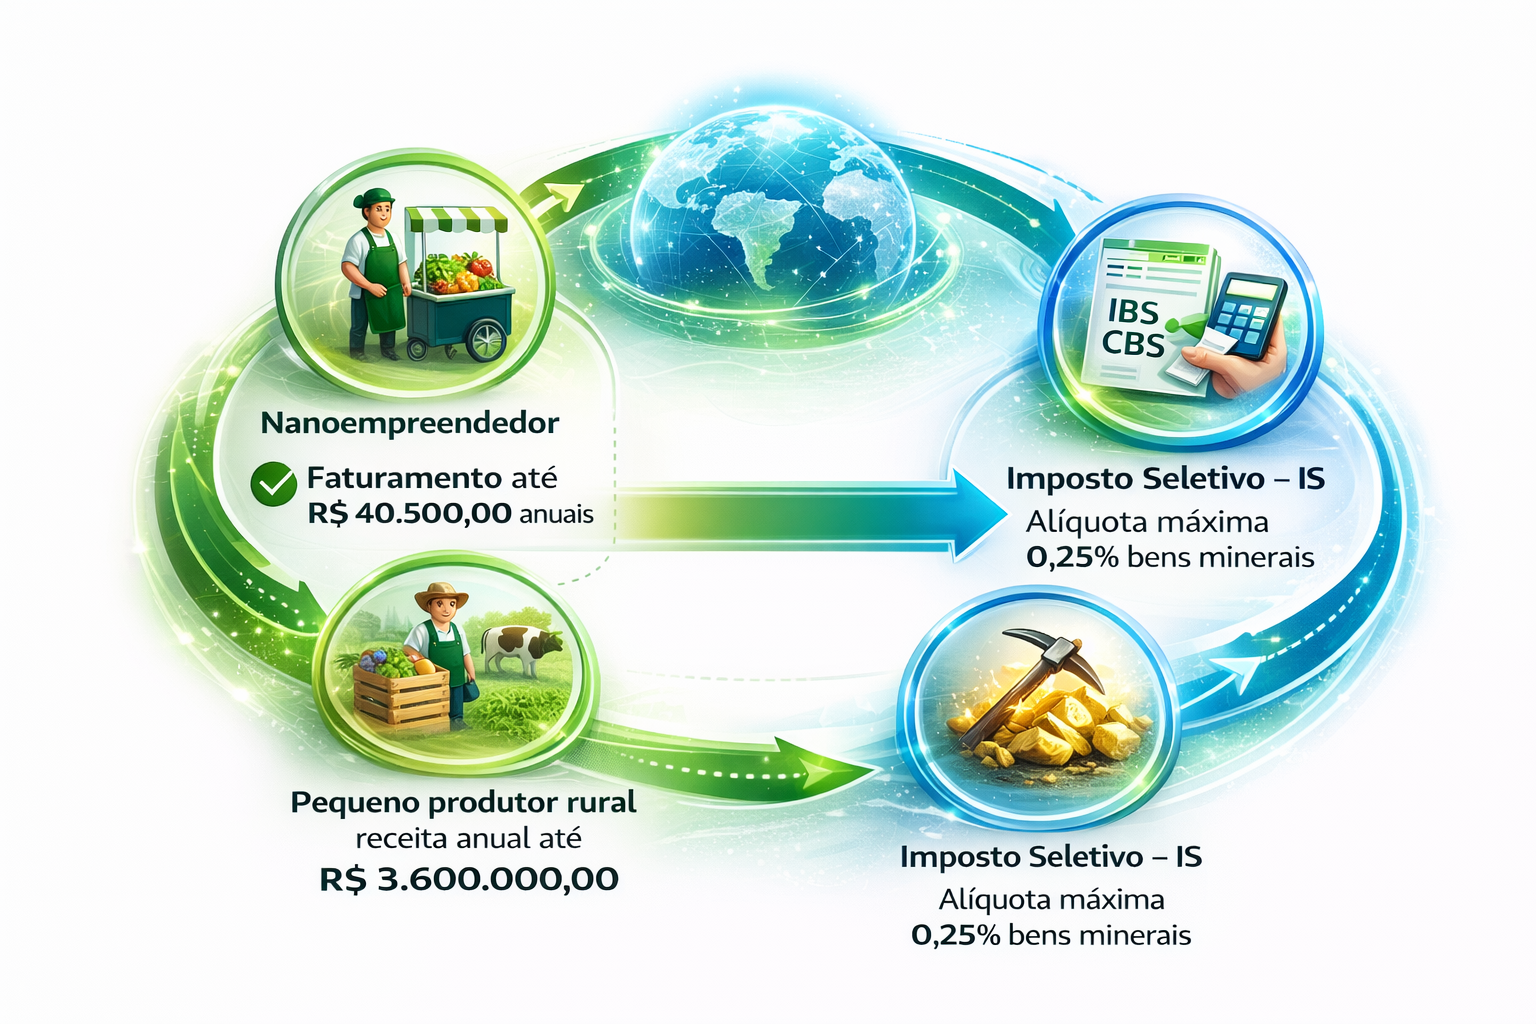
O Simples Nacional foi mantido, mas com ajustes. Optantes poderão escolher entre regime tradicional ou Simples Nacional Híbrido para IBS/CBS, com janelas de opção em abril e setembro, válidas para os semestres iniciados em janeiro e julho. A data de opção pelo Simples Nacional passa a ser setembro, válida para o ano-calendário seguinte a partir de 2027. Para o MEI, a emissão de nota fiscal será obrigatória para todas as operações a partir de 2027, e a contribuição adicional será reduzida gradualmente até atingir R$ 3,00 em 2033.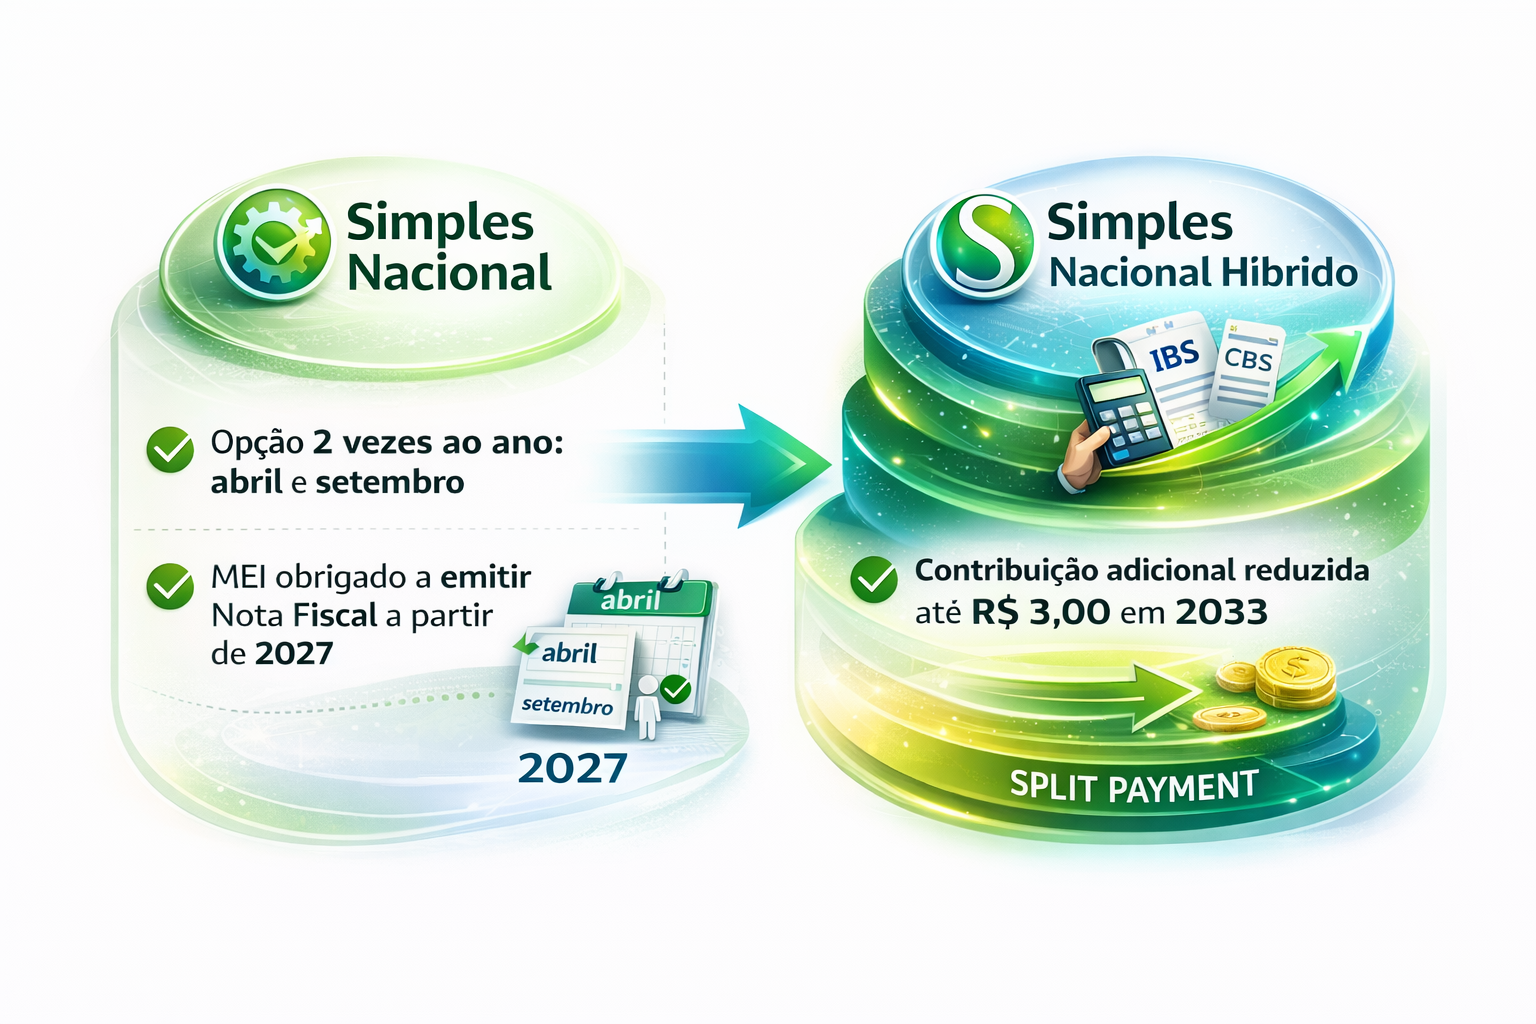 A reforma também cria o Nanoempreendedor, destinado a pessoas físicas com faturamento anual de até R$ 40.500,00, dispensadas do recolhimento de IBS e CBS. O pequeno produtor rural com receita anual de até R$ 3.600.000,00 pode optar por não ser contribuinte do IBS/CBS, sem perda de competitividade para o adquirente. Além disso, há regimes específicos, alíquotas reduzidas, alíquota máxima de 0,25% para bens minerais (exceto exportações) e regras próprias para produtos sujeitos ao Imposto Seletivo.
📊💰📑 Diante das mudanças estruturais na tributação do consumo, é essencial a organização para a nova lógica de recolhimento e precificação.
Reestudar o fluxo de caixa considerando o split payment.
Realizar planejamento tributário com análise de fornecedores e clientes.
Reavaliar periodicamente a efetividade do plano tributário.
Intensificar a educação financeira da empresa.
Revisar compliance fiscal com atenção a códigos e dados completos nas notas.
Reavaliar a precificação conforme regime escolhido e nova carga tributária.
1.👨🏼💻Cursos Online: Obter bons resultados exige mais que inspiração — é preciso apoio técnico, orientação prática e ferramentas testadas. O Sebrae oferece acesso rápido a cursos online gratuitos que podem impulsionar sua jornada.
2.🕵🏽 Consultorias Especializadas: O Sebrae também oferece consultorias especializadas, voltadas para desafios mais complexos. Esse tipo de apoio parte de um diagnóstico empresarial individualizado, feito por especialistas nos escritórios do Sebrae.
Como funciona?
Para quem é indicado?
3.🗺️ Pronto para colocar a mão na massa?
Encontre o Sebrae mais próximo e agende seu atendimento presencial.
🚀 Se você está pensando em empreender ou já empreende o Sebrae/PR está aqui para IMPULSIONAR o seu negócio.
Tem certeza que deseja remover este item do carrinho?
Subtítulo Padrão
Preencha os dados da pessoa jurídica.
Selecione quais dos participantes de outros cursos vão participar desse.
Para finalizar, precisamos de algumas informações obrigatórias solicitadas pelos cursos abaixo.